

Em um inventário com dívidas, quem paga é a herança, não o bolso dos herdeiros. Antes da partilha, as dívidas do falecido são cobradas do espólio (o conjunto de bens que ele deixou). Depois da partilha, cada herdeiro responde só na proporção do que recebeu e nunca além do valor herdado, como prevê o Código Civil.
Isso não quer dizer que as cobranças possam ser ignoradas. É preciso conferir se a dívida existe, de quem ela é, quanto vale o patrimônio e em que fase está o inventário. E atenção: uma obrigação que o próprio herdeiro assinou, como fiança ou aval, é dívida dele, e não da herança.
Quem paga as dívidas do falecido
A resposta depende do momento:
| Momento | Quem responde | Limite |
|---|---|---|
| Antes da partilha | O espólio, representado pelo inventariante | Os bens da herança |
| Depois da partilha | Cada herdeiro, na proporção da parte que recebeu | O valor que herdou |
| Dívida própria do herdeiro (fiança, aval, contrato em nome dele) | O próprio herdeiro | Não há limite da herança, porque a dívida é pessoal |
O STJ aplicou essa lógica em 2024, num caso de dívida de condomínio: antes da partilha, o credor não pode bloquear contas pessoais dos herdeiros, porque quem responde é o espólio (REsp 2.042.040). Receber uma intimação ligada ao inventário, portanto, não significa que o credor possa atingir qualquer patrimônio particular.
A proteção, porém, precisa ser demonstrada. A lei diz que cabe ao herdeiro provar que a cobrança passa do valor herdado, salvo se o próprio inventário já mostrar o valor dos bens. Por isso, um inventário bem documentado também protege os herdeiros.
O que acontece com cada tipo de dívida
O quadro resume situações comuns. Contratos e apólices variam, então a conferência dos documentos é indispensável.
| Dívida ou valor | O que costuma acontecer |
|---|---|
| Cartão de crédito, cheque especial, empréstimo pessoal | Dívida do espólio; é paga com os bens da herança, até o limite deles |
| Empréstimo ou financiamento com seguro prestamista | Verifique a apólice: o seguro pode quitar o saldo, total ou parcialmente |
| Financiamento habitacional | Costuma ter seguro por morte vinculado ao contrato, que pode quitar o saldo, total ou parcialmente, conforme a participação do falecido na composição de renda |
| Condomínio, IPTU e outras despesas do imóvel | Dívidas anteriores à morte são do espólio; as posteriores são despesas de administração dos bens |
| Impostos, como Imposto de Renda | Cobrados do espólio; a declaração de espólio continua até a partilha |
| Pensão alimentícia que o falecido pagava | A obrigação se transmite aos herdeiros na forma da lei; o alcance é limitado às forças da herança e depende do caso |
| Seguro de vida com beneficiário | Não é herança e não serve para pagar dívidas do falecido |
| FGTS, PIS/PASEP e verbas trabalhistas não recebidas | Pagos aos dependentes habilitados na Previdência, ou aos sucessores, por alvará, sem precisar de inventário |
Faça dois mapas: patrimônio e obrigações
O mapa patrimonial reúne imóveis, veículos, contas, investimentos, participações em empresas e outros direitos. O mapa de obrigações relaciona credor, origem, contrato, saldo, vencimento, garantias e eventual processo. Não aceite uma dívida só porque apareceu em uma mensagem ou ligação de cobrança.
- Confira se o contrato foi efetivamente assinado pelo falecido.
- Peça extrato e memória de cálculo do saldo cobrado.
- Procure seguro prestamista, seguro habitacional ou outra garantia que possa quitar a dívida.
- Separe dívidas anteriores ao óbito de despesas posteriores com os bens.
- Registre cobranças judiciais e impugnações existentes.
- Identifique obrigações pessoais de herdeiros, como fianças, sem misturar patrimônios.
Ter bens não significa ter dinheiro disponível. Um espólio pode ter um imóvel valioso e nenhuma liquidez. Pagar dívidas, vender bens ou fazer acordos depende de autorização do juiz no inventário judicial, ouvidos os interessados.
Como o credor cobra no inventário
No inventário judicial
Antes da partilha, o credor pode pedir ao juiz do inventário o pagamento de dívidas vencidas e exigíveis, com prova escrita da dívida (CPC, art. 642). Se todos concordarem, o juiz separa dinheiro ou bens suficientes para o pagamento. Se não houver concordância, o pedido vai para as vias ordinárias, ou seja, para uma ação própria (CPC, art. 643).
Mesmo com discordância, se a dívida estiver bem documentada e a impugnação não alegar pagamento, o juiz manda reservar bens com o inventariante para garantir o credor. O Código Civil prevê que, nesse caso, o credor tem 30 dias para iniciar a cobrança, sob pena de a reserva perder efeito.
No inventário em cartório
A existência de credores do espólio não impede o inventário extrajudicial, conforme a Resolução 35 do CNJ. Mas as dívidas continuam existindo. Fazer a partilha sem considerar o passivo pode levar os credores a cobrar os herdeiros depois, na proporção do que cada um recebeu.
Em qualquer caminho, evite dividir informalmente os bens antes de entender o passivo. Reconhecer ou contestar uma dívida deve ser uma decisão documentada, não uma reação à pressão do credor.
E se as dívidas forem maiores que os bens
Os herdeiros não precisam completar a diferença com dinheiro próprio. O que falta simplesmente não é coberto pela herança, salvo obrigações pessoais de algum herdeiro. Quando os bens não bastam para todos os credores, a lei prevê preferências entre créditos, e a ordem de pagamento precisa ser analisada.
Para usar essa proteção, organize avaliações, saldos e documentos. Uma estimativa informal do imóvel não costuma bastar: há diferença entre valor estimado, valor documentado, ônus que pesam sobre o bem e parte efetivamente recebida.
Renunciar à herança resolve?
A renúncia deve ser feita por escritura pública ou termo judicial e é, em regra, irrevogável. Como os herdeiros já não respondem além do valor herdado, ela nem sempre é necessária só por causa das dívidas. Além disso, a renúncia não apaga dívidas próprias do herdeiro, e seus credores podem pedir ao juiz para aceitar a herança em seu lugar. É uma decisão que exige análise antes.
O imóvel da família pode ser penhorado?
O imóvel residencial próprio da família é, em regra, impenhorável pela Lei 8.009/1990. Em 2025, a Quarta Turma do STJ decidiu que o único imóvel residencial do espólio, ocupado pelos herdeiros, continua protegido como bem de família e não pode ser penhorado por dívidas do falecido (REsp 2.111.839). A dívida continua existindo, mas o credor precisa buscar outros bens.
A proteção tem exceções previstas em lei. Entre elas estão a cobrança do próprio financiamento do imóvel, de IPTU e taxas ligadas a ele, de hipoteca dada pelo casal e de pensão alimentícia. Por isso, não se pode prometer que todo imóvel herdado é impenhorável.
Enquanto o inventário corre, guarde os boletos de condomínio e IPTU e registre quem pagou o quê. Se o imóvel estiver alugado, documente receitas e despesas. Isso evita misturar gastos atuais com dívidas antigas.
Exemplo numérico do limite
Imagine, hipoteticamente, uma herança de R$ 100 mil (uma casa de R$ 80 mil e R$ 20 mil em conta) e cobranças que somam R$ 160 mil, entre empréstimo e cartão de crédito. A diferença de R$ 60 mil não vira dívida pessoal dos filhos apenas pelo parentesco. Antes de qualquer pagamento, é preciso conferir se o empréstimo tinha seguro, se a casa é bem de família ocupada por herdeiros e se há preferências entre os credores.
Se um dos filhos foi fiador do empréstimo, a fiança é obrigação dele e deve ser analisada separadamente. O exemplo não define a ordem de pagamento nem o resultado de uma cobrança real.
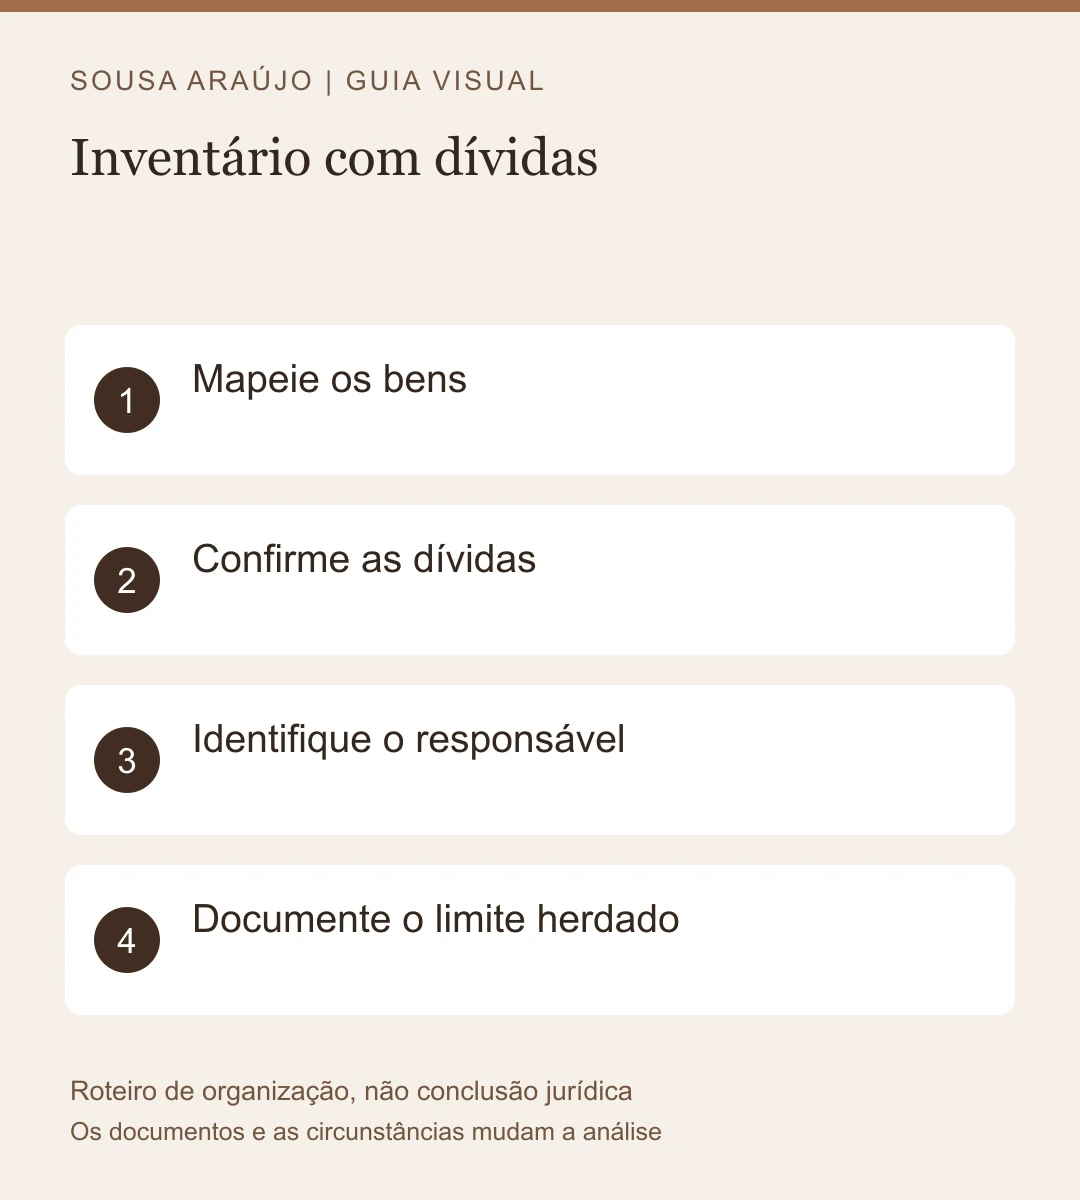
O infográfico resume o roteiro em quatro passos: mapeie os bens; confirme as dívidas; identifique o responsável por cada uma; documente o limite herdado.
Perguntas frequentes
Os filhos pagam todas as dívidas dos pais?
Não. A herança paga as dívidas até o limite dos bens deixados. O que passar disso não é cobrado dos filhos, salvo obrigações que eles mesmos assumiram, como fiança.
Uma ligação do banco prova que devo pagar?
Não. Peça o contrato e o extrato do saldo e examine origem, responsável, seguros e situação do inventário antes de reconhecer ou renegociar.
Dá para fazer inventário em cartório se houver dívidas?
Sim. Credores do espólio não impedem o inventário extrajudicial, mas o passivo deve ser considerado para evitar cobranças posteriores aos herdeiros.
O seguro de vida pode ser usado para pagar as dívidas?
Não. O valor do seguro de vida pago ao beneficiário não é herança e não responde pelas dívidas do falecido.
O inventariante pode pagar qualquer cobrança?
Não. No inventário judicial, ele paga dívidas do espólio com autorização do juiz, ouvidos os interessados. Os pagamentos devem ser justificados e documentados.
Leve patrimônio e passivo à mesma análise
Conheça a atuação em inventário e sucessões em Brasília e quando é possível o inventário extrajudicial em cartório. Uma avaliação individual considera bens, contratos, seguros, credores e o que já foi feito na administração antes de decidir pagar, negociar ou contestar.
Fontes e critérios jurídicos
Legislação e fontes oficiais conferidas em 4 de outubro de 2026, pelos textos compilados do Planalto. Os entendimentos citados devem ser aplicados conforme os fatos e o procedimento de cada caso.
- Código Civil, arts. 1.700, 1.792, 1.806, 1.812, 1.813, 1.821 e 1.997
- Código de Processo Civil, arts. 619, 642, 643 e 796
- Lei 15.040/2024, art. 116 (capital do seguro de vida não é herança)
- Lei 6.858/1980, valores pagos sem inventário
- Lei 8.009/1990, bem de família
- Resolução CNJ 35/2007, texto compilado (art. 27)
- STJ, REsp 2.042.040, herdeiros e dívida antes da partilha (2024)
- STJ, REsp 2.111.839, bem de família do espólio (2025)
Conteúdo educativo da Equipe de Redação Sousa Araújo, elaborado com apoio de IA e conferência das fontes indicadas; não substitui análise jurídica individual. Os exemplos são hipotéticos e as fotografias são ilustrativas.

Escrito por Equipe de Redação Sousa Araújo
Produção e organização editorial. Conheça a equipe e os artigos

 5 de novembro de 2026
 4 de novembro de 2026