

No divórcio com empresa, as quotas compradas durante o casamento na comunhão parcial entram, em regra, na partilha. Mas o que se divide é o valor econômico da participação, não a empresa, seus imóveis ou o caixa. O ex-cônjuge não vira sócio automaticamente: recebe o valor da sua parte, apurado a partir do contrato social e de um balanço.
Lucros distribuídos durante o casamento também costumam entrar na conta. Já os lucros que ficaram retidos na empresa e a simples valorização de quotas que o sócio já tinha antes de casar, em regra, ficam de fora. Os detalhes dependem do regime de bens, das datas e dos documentos.
Em resumo:
- Quotas adquiridas durante o casamento (comunhão parcial) podem ser partilhadas, mesmo que estejam só no nome de um
- Quotas anteriores ao casamento continuam particulares, e a valorização delas por fatores de mercado não se divide, segundo o STJ
- O ex-cônjuge recebe dinheiro (ou outro bem acordado), não um lugar no contrato social
- Até receber esse valor, pode ter direito aos lucros distribuídos sobre as quotas comuns
- O valor das quotas não é o capital social escrito no contrato: exige avaliação
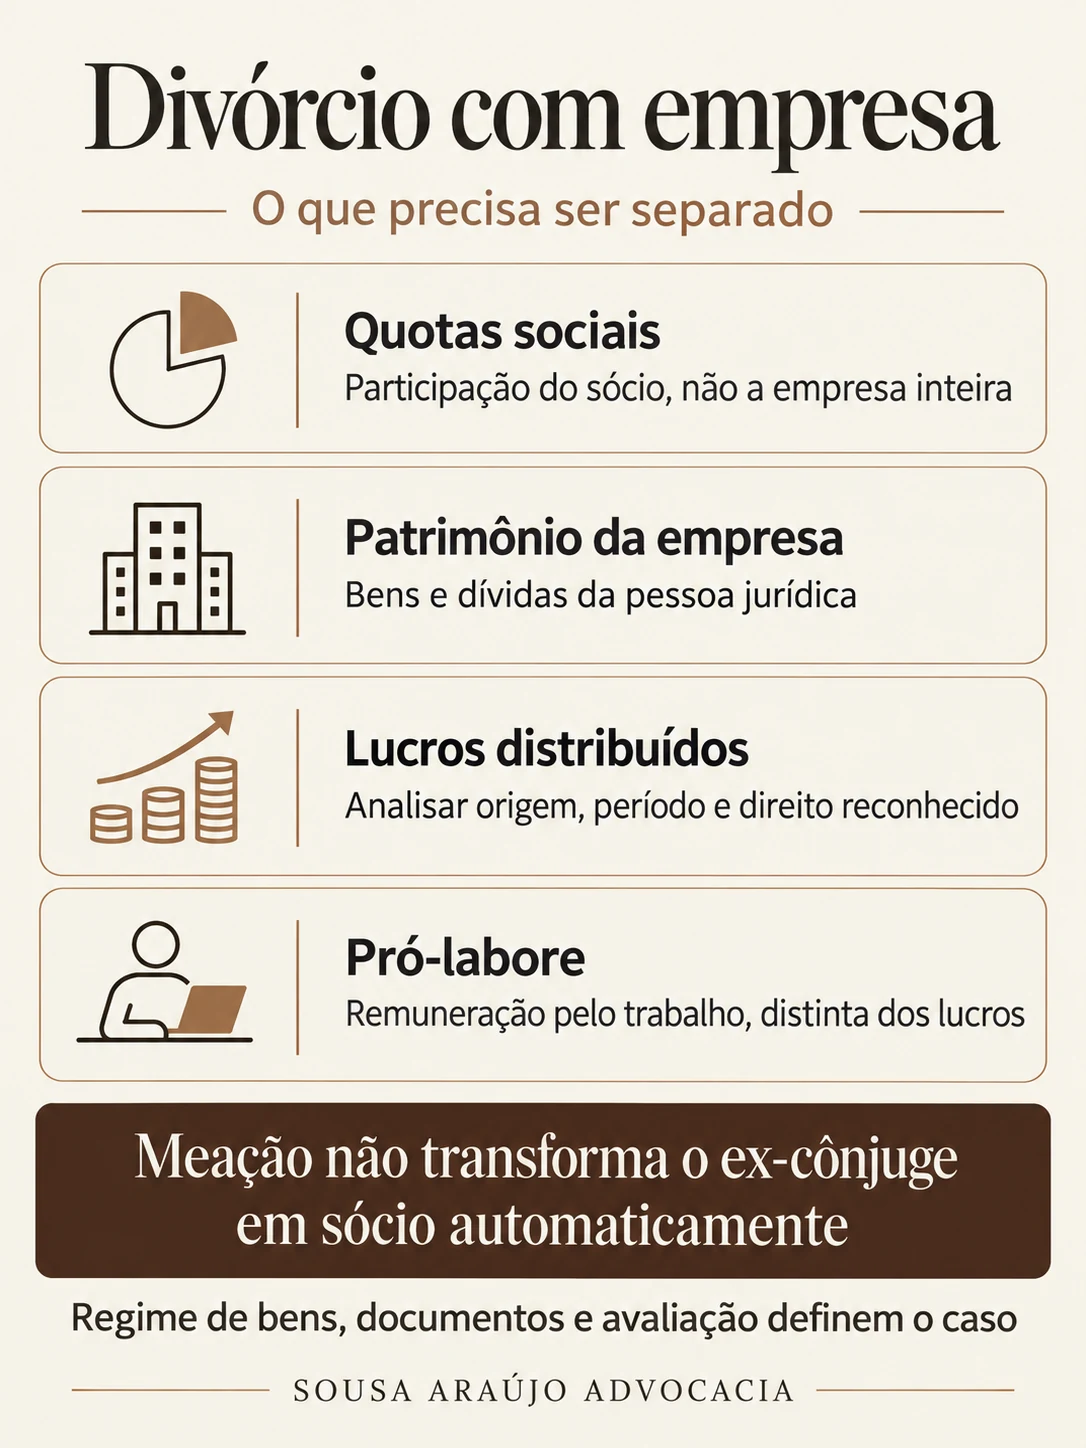
Quotas, patrimônio da empresa, lucros e pró-labore: qual a diferença
O infográfico acima resume quatro conceitos que costumam ser misturados numa discussão de divórcio:
- Quotas sociais: a participação de cada sócio no capital de uma sociedade limitada. Ter 40% das quotas não significa ser dono de 40% de cada bem da empresa.
- Patrimônio da empresa: bens, direitos e dívidas da pessoa jurídica. Ele não se confunde com o patrimônio dos sócios, como prevê o artigo 49-A do Código Civil.
- Lucros distribuídos: a parte do resultado que a empresa efetivamente repassa aos sócios.
- Pró-labore: a remuneração pelo trabalho do sócio na empresa. Não é distribuição de lucro.
Separar esses itens evita dois erros comuns: contar o mesmo valor duas vezes e tratar qualquer dinheiro que entrou na conta do sócio como se tivesse a mesma natureza.
As quotas da empresa entram na partilha do divórcio
Depende do regime de bens e de quando e como as quotas foram adquiridas. Na comunhão parcial, que é o regime da maioria dos casamentos e da união estável sem contrato (Código Civil, art. 1.725), entram os bens comprados durante a relação, ainda que registrados só em nome de um (art. 1.660, I). Ficam de fora os bens anteriores, os recebidos por doação ou herança e os comprados com dinheiro exclusivamente particular, em substituição a eles (art. 1.659, I e II).
| Regime | Regra geral para as quotas | Ponto de atenção |
|---|---|---|
| Comunhão parcial (inclusive união estável sem contrato) | Entram as quotas adquiridas durante a relação | Origem do dinheiro, datas de compra e aumentos de capital |
| Comunhão universal | Em regra, entram as quotas anteriores e posteriores | Exceções legais do art. 1.668 e cláusulas de doação ou herança |
| Separação convencional (pacto antenupcial) | Em regra, cada um fica com o que está em seu nome | Ler o pacto e verificar compras feitas em conjunto |
| Separação obrigatória | Há regra própria na jurisprudência | Exige análise do caso, não aplicar a regra da separação convencional |
Estar só no nome de quem administra a empresa não resolve a questão. E dizer que o dinheiro “já era meu” também não basta: é preciso demonstrar a origem e o caminho dos recursos.
E se a empresa foi aberta antes do casamento
As quotas que o sócio já tinha ao casar continuam particulares. O STJ também entende que a valorização dessas quotas, quando decorre de fenômeno econômico e não de esforço comum do casal, não se divide (REsp 1.173.931/RS, Informativo 533).
Isso não encerra a análise. Podem entrar na partilha:
- quotas novas compradas durante o casamento;
- aumentos de capital pagos com dinheiro do casal;
- lucros distribuídos ao sócio durante o casamento, que são frutos e entram na comunhão mesmo quando a quota é particular (Código Civil, art. 1.660, V).
Já os lucros que a empresa reteve em reserva, sem distribuir aos sócios, pertencem à sociedade. Por isso, segundo a Terceira Turma do STJ, não integram o patrimônio comum do casal (notícia do STJ de 2016). O tema é debatido em propostas de reforma do Código Civil, mas a regra atual é essa.
O ex-cônjuge vira sócio da empresa
Não automaticamente. Ter direito à metade do valor de quotas comuns não dá poder de voto, de administração ou acesso livre às contas da sociedade. Os demais sócios não são obrigados a aceitar um novo integrante.
O artigo 1.027 do Código Civil diz que o ex-cônjuge não pode exigir desde logo sua parte na quota, mas participa da divisão periódica dos lucros. O artigo 600, parágrafo único, do CPC acrescenta que ele pode pedir a apuração de haveres, paga à conta da quota do sócio. Ou seja, não é preciso esperar a empresa fechar para receber.
Exemplo hipotético: um cônjuge tem 40% das quotas de uma limitada, todas compradas durante o casamento em comunhão parcial. A avaliação aponta que a empresa vale R$ 1 milhão. A participação vale R$ 400 mil, e a meação do outro corresponde a R$ 200 mil, ou 20% do valor da sociedade. Não é metade da empresa inteira, e o outro cônjuge não passa a constar como titular de 20% no contrato social.
Se os dois já forem sócios, o acordo precisa tratar também da administração e de quem permanece na empresa. O divórcio não substitui as alterações contratuais exigidas para cada operação.
Lucros, dividendos e pró-labore no divórcio
| Valor | Entra na partilha | Base |
|---|---|---|
| Lucros distribuídos durante o casamento | Em regra, sim, inclusive de quotas particulares | Código Civil, art. 1.660, V |
| Lucros distribuídos depois da separação de fato, sobre quotas comuns | Sim, até o pagamento dos haveres, segundo o STJ | REsp 2.223.719 (2025) |
| Lucros retidos em reserva ou reinvestidos | Em regra, não, enquanto pertencem à empresa | STJ, Terceira Turma (2016) |
| Pró-labore | É remuneração do trabalho; o que foi poupado ou comprado com ele durante o casamento exige análise | Código Civil, arts. 1.659, VI, e 1.660 |
Em 2025, a Terceira Turma do STJ reconheceu ao ex-cônjuge não sócio o direito à parcela dos lucros e dividendos distribuídos sobre quotas comuns, desde a separação de fato até o efetivo pagamento dos haveres (REsp 2.223.719, notícia oficial). Isso não dá direito a toda receita da empresa: vale para resultados efetivamente distribuídos e para as quotas reconhecidas como comuns.
O nome dado ao pagamento não decide sua natureza. Uma retirada chamada de “pró-labore” pode ser distribuição de lucro, e o contrário também acontece. A Receita Federal distingue remuneração do trabalho e participação nos lucros, e os lançamentos contábeis precisam ser conferidos.
Como se calcula o valor das quotas na partilha
O capital social escrito no contrato não diz quanto a participação vale. Uma empresa com capital de R$ 10 mil pode ter imóveis, carteira de clientes e marca valiosos; outra, com capital alto, pode ter dívidas maiores que os ativos.
O primeiro critério é o do contrato social. Se ele for omisso, o artigo 606 do CPC manda usar o valor patrimonial apurado em balanço de determinação: bens e direitos, tangíveis e intangíveis, avaliados a preço de saída, menos o passivo. Não é o balanço contábil anual copiado. No REsp 2.223.719, o STJ aplicou esse critério e não o fluxo de caixa descontado proposto pela ex-cônjuge, porque o contrato era omisso.
A data de referência e o critério precisam ser fixados e justificados (CPC, arts. 604 e 607). A data da sentença de divórcio não se aplica automaticamente: a separação de fato e as decisões do caso pesam. Quando há divergência, a perícia deve recair, preferencialmente, sobre profissional de avaliação de empresas (art. 606, parágrafo único).
Também é preciso distinguir dívida da empresa de dívida pessoal do sócio. Empresa lucrativa pode ter passivos relevantes; e o endividamento alegado precisa de prova.
Clínicas, escritórios e outras sociedades de profissionais
Quando a sociedade vive do trabalho intelectual dos próprios sócios, como médicos ou advogados, há decisões em sentidos diferentes. O STJ admitiu a partilha do conteúdo econômico de quotas de uma sociedade de advogados, num casamento em comunhão universal (REsp 1.531.288). Já o TJDFT negou a partilha de quotas de sociedades simples de médicos, por entender que a participação decorria do trabalho pessoal do sócio (Informativo 399). O tipo de sociedade e o que ela tem de patrimônio próprio fazem diferença.
MEI, empresário individual e limitada unipessoal
No empresário individual, inclusive no MEI, não há uma pessoa jurídica com quotas a dividir. O CNPJ não separa o patrimônio: equipamentos, saldo e bens do negócio são do titular e entram ou não na partilha conforme o regime de bens, como qualquer outro bem. A jurisprudência do STJ sobre empresário individual destaca essa diferença.
A sociedade limitada, por outro lado, pode ter um único sócio (Código Civil, art. 1.052, § 1º). Nela, há quotas e patrimônio separado, e valem as regras deste artigo. Antes de discutir, confira a natureza jurídica no registro, não apenas o nome fantasia.
Quais documentos reunir
| Documento | Para que serve | Onde obter |
|---|---|---|
| Certidão de casamento e pacto antenupcial | Identificar o regime de bens | Cartório de registro civil e tabelionato |
| Contrato social e todas as alterações | Sócios, percentuais, datas, aumentos de capital e critério de apuração de haveres | Junta Comercial (no DF, JUCIS-DF) ou cartório de pessoas jurídicas, para sociedades simples |
| Comprovantes de compra de quotas e de aportes | Mostrar quando e com que dinheiro a participação foi adquirida | Arquivo pessoal, extratos bancários |
| Balanços e demonstrativos de resultado | Examinar patrimônio, lucros e evolução da empresa | Com o sócio ou a empresa; se houver recusa, pedido judicial |
| Comprovantes de lucros e pró-labore | Separar pagamentos de natureza diferente e seus períodos | Declarações de imposto de renda, extratos, recibos |
| Linha do tempo da separação | Delimitar o período de lucros e a data de referência | Elaborada por você, com provas das datas |
Os atos registrados na Junta Comercial são públicos: qualquer pessoa pode pedir certidão, sem provar interesse (Lei 8.934/1994, art. 29). Balanços internos, não. Quando estão só com a outra parte, a via é o pedido de exibição ao juiz (CPC, art. 396). Não use senhas de terceiros nem acessos não autorizados para tentar produzir prova.
E se houver suspeita de esvaziamento da empresa
Alguns sinais merecem atenção: transferência de quotas a parentes ou terceiros perto da separação, retenção incomum de lucros, aumento repentino do pró-labore ou bens pessoais comprados em nome da empresa. Nenhum deles prova fraude sozinho, mas todos justificam olhar os documentos com cuidado.
Conforme o caso, podem ser avaliadas medidas de urgência para preservar bens, a exibição de documentos e a chamada desconsideração inversa da personalidade jurídica, que permite alcançar bens da empresa quando ela é usada para esconder patrimônio pessoal do sócio (Código Civil, art. 50, § 3º, e CPC, art. 133, § 2º). Essa medida exige prova de abuso, como confusão patrimonial ou desvio de finalidade.
Se um bem ou participação ficou fora da partilha e só foi descoberto depois, o caminho pode ser a sobrepartilha de bens após o divórcio.
O que um acordo sobre a empresa precisa dizer
Acordos que falam apenas em “metade da empresa” deixam as perguntas importantes em aberto. Um texto consistente costuma definir:
- quais quotas são comuns e quais são particulares;
- quem fica com a participação na empresa;
- o critério de avaliação e a data de referência;
- o valor devido ao outro cônjuge, a forma de pagamento e as garantias, se houver parcelas;
- como ficam os lucros distribuídos até a quitação;
- as alterações no contrato social, se houver transferência de quotas, com a concordância exigida dos demais sócios.
Se a divisão final não for igual e a diferença não for compensada, a lei do DF presume doação do excesso e pode haver ITCD (Lei distrital 3.804/2006, art. 2º, § 1º). Vale fazer essa conta antes de assinar.
A partilha precisa ser formalizada em juízo ou por escritura pública. Em 2026, a Terceira Turma do STJ decidiu que o acordo por instrumento particular não basta (notícia do STJ). Havendo consenso e preenchidos os requisitos, o divórcio consensual em cartório pode incluir a partilha das quotas.
Perguntas frequentes sobre divórcio com empresa
Preciso ter trabalhado na empresa para ter direito à meação
Não. Na comunhão parcial, a compra de quotas durante o casamento pode tornar a participação comum mesmo que só um dos cônjuges trabalhe no negócio. O que pesa é o regime, a data e a origem do dinheiro.
A empresa precisa fechar para haver partilha
Não. O ex-cônjuge pode receber o valor da sua parte por acordo ou por apuração de haveres, e a empresa continua funcionando.
O contrato social resolve tudo
Não. Ele orienta a avaliação e as regras entre os sócios, mas não afasta, sozinho, os direitos que o regime de bens dá ao outro cônjuge.
Na união estável as regras são as mesmas
Sem contrato escrito, aplica-se a comunhão parcial (Código Civil, art. 1.725), e o raciocínio sobre quotas é o mesmo. A diferença costuma estar na prova das datas de início e fim da relação. Veja mais sobre união estável em Brasília DF.
As dívidas da empresa entram na partilha
Não diretamente, porque são da pessoa jurídica. Elas reduzem o valor das quotas na avaliação. Já dívidas pessoais do sócio, como um aval ou empréstimo em seu nome, são analisadas à parte.
Por onde começar
Relacione o regime de bens, as datas de entrada na sociedade, as alterações do contrato social e os pagamentos recebidos da empresa. Com isso, uma orientação individual consegue separar o que é questão de partilha do que exige análise societária ou contábil. Conheça a atuação em divórcio em Brasília DF e o apoio jurídico empresarial.
Fontes oficiais: Código Civil; Código de Processo Civil; Lei 8.934/1994; STJ, REsp 2.223.719; STJ, Informativo 533; Lei distrital 3.804/2006.
Conteúdo informativo, com consulta às fontes oficiais em 5 de outubro de 2026. As regras dependem das circunstâncias de cada caso e não substituem a análise dos documentos.

Escrito por Equipe de Redação Sousa Araújo
Produção e organização editorial. Conheça a equipe e os artigos

 8 de outubro de 2026
 7 de outubro de 2026
 6 de outubro de 2026