

As dívidas no divórcio também podem ser partilhadas, mas não são divididas automaticamente pela metade. Na comunhão parcial, regime mais comum, em regra entram na divisão as dívidas feitas durante a união em benefício da família; dívidas anteriores ao casamento, de interesse só pessoal ou feitas depois da separação de fato, em regra, ficam com quem as contraiu.
E há um ponto que surpreende muita gente: o que o casal combina na partilha vale entre os dois, mas não muda o contrato com o banco. Quem assinou continua podendo ser cobrado até que o credor aceite formalmente a troca de devedor.
Quais dívidas entram na partilha
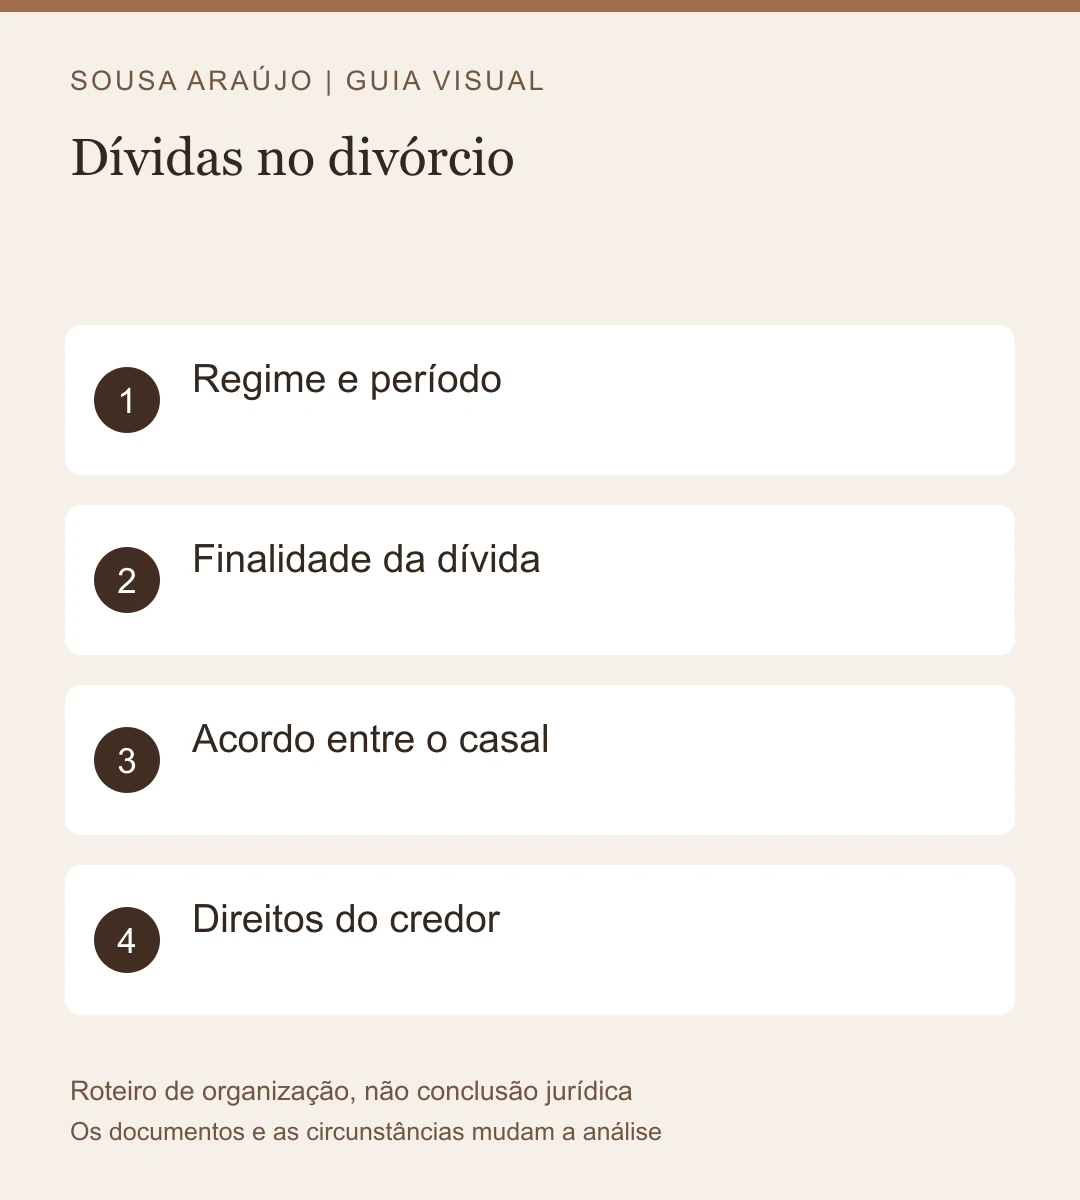
A análise passa por quatro perguntas: qual o regime de bens, quando a dívida foi feita, para que serviu o dinheiro e quem se beneficiou. O nome no contrato, sozinho, não decide.
O Código Civil estabelece três regras centrais, válidas para casamento e, salvo contrato escrito em contrário, também para união estável (art. 1.725):
- Despesas da casa: compras necessárias à economia doméstica, e empréstimos feitos para pagá-las, obrigam os dois cônjuges solidariamente, em qualquer regime (arts. 1.643 e 1.644).
- Encargos da família: na comunhão parcial, os bens comuns respondem pelas dívidas feitas para atender aos encargos da família e à administração do patrimônio comum (arts. 1.663, § 1º, e 1.664).
- Dívidas pessoais: ficam fora da comunhão as obrigações anteriores ao casamento e as decorrentes de atos ilícitos, salvo se reverteram em proveito do casal (art. 1.659, III e IV). Dívidas feitas para administrar ou beneficiar bens particulares não obrigam os bens comuns (art. 1.666).
Como cada regime de bens trata as dívidas
| Regime | Dívidas que tendem a ser comuns | Dívidas que tendem a ser de um só |
|---|---|---|
| Comunhão parcial (padrão no casamento e na união estável sem contrato) | Feitas durante a união para despesas da família ou do patrimônio comum | Anteriores à união, de atos ilícitos sem proveito comum, ligadas a bens particulares, feitas após a separação de fato |
| Comunhão universal | Em regra, as feitas durante o casamento | Anteriores ao casamento, salvo despesas com os preparativos do casamento ou proveito comum (art. 1.668, III) |
| Separação de bens | Despesas domésticas dos arts. 1.643 e 1.644; despesas do casal são divididas na proporção dos rendimentos (art. 1.688) | Em regra, cada um responde pelas próprias dívidas |
| Participação final nos aquestos | Só se provado que reverteram em benefício do outro (art. 1.677) | As feitas por um dos cônjuges depois do casamento |
As tendências da tabela admitem prova em sentido contrário. Há decisões do TJDFT, por exemplo, que presumem que a dívida contraída durante a união beneficiou a família, cabendo a quem nega demonstrar o contrário. Por isso, guardar comprovantes do destino do dinheiro faz diferença.
Dívida no nome de um só: o banco pode cobrar do outro?
Separe duas relações jurídicas:
- Entre o casal
- A partilha define quem vai suportar economicamente cada dívida. Esse acordo pode ser cobrado entre os ex-cônjuges.
- Perante o credor
- O banco cobra quem assinou o contrato, quem deu garantia e, nas despesas domésticas, os dois cônjuges solidariamente. Bens do cônjuge que não assinou podem responder quando a lei o permite, como no caso de dívida que beneficiou a família (art. 790, IV, do Código de Processo Civil).
Para que o banco deixe de cobrar quem saiu, é preciso consentimento expresso do credor à troca de devedor (art. 299 do Código Civil). Sem essa anuência, o silêncio do banco vale como recusa. Na prática, isso costuma exigir renegociação, refinanciamento ou novo contrato em nome de quem ficou com a dívida.
Casos que mais geram dúvida
Cartão de crédito
A fatura em nome de um só pode ser comum se pagou mercado, escola ou contas da casa. Gastos com interesse exclusivamente pessoal tendem a ficar com o titular. Extratos e faturas detalhadas ajudam a separar uma coisa da outra.
Imóvel ou carro financiado
Na comunhão parcial, as parcelas pagas durante a união costumam integrar a partilha, assim como a responsabilidade pelo saldo, conforme o acordo. Mas o divórcio não tira ninguém do contrato de financiamento: a saída depende de aceite da instituição financeira, em regra com análise de crédito de quem fica.
Empréstimo pessoal ou consignado
O que importa é o destino. Empréstimo que pagou a reforma da casa ou dívidas do casal tende a ser comum; o usado em projeto pessoal, não. Uma renegociação que juntou dívidas diferentes deve ser decomposta: identifique a origem de cada parcela.
Fiança e aval
Fora do regime de separação absoluta, nenhum cônjuge pode prestar fiança ou aval sem autorização do outro (art. 1.647, III). Para a fiança, o STJ entende que a falta dessa autorização torna a garantia totalmente ineficaz (Súmula 332). O cônjuge que não autorizou pode pedir a anulação até dois anos depois do fim da sociedade conjugal (art. 1.649). O aval em títulos de crédito tem particularidades e exige análise própria.
Dívidas de empresa
Dívida da sociedade não é, por si só, dívida do casal. Sociedade, sócio e garantidor ocupam posições diferentes. O que pode entrar na partilha são as quotas e seu valor, e eventual garantia pessoal dada por um dos cônjuges. Veja mais em divórcio com empresa.
Dívidas depois da separação de fato
O STJ entende que a separação de fato põe fim ao regime de bens. Por isso, em regra, dívidas feitas depois que o casal deixou de viver junto não se comunicam, mesmo antes do divórcio formal. A data da separação de fato, então, precisa ser bem documentada.
Ficha de conferência de cada dívida
Antes de negociar quem paga, monte uma ficha para cada obrigação. Uma planilha só com o valor original não basta.
- Credor e número do contrato (guarde em arquivo privado).
- Data da contratação e saldo atualizado, com juros e parcelas vencidas.
- Quem assinou e quais garantias existem (fiador, avalista, alienação fiduciária).
- Para que serviu o dinheiro e quais comprovantes existem.
- Pagamentos feitos antes e depois da separação de fato, e por quem.
- Proposta de divisão e se ela depende de aceite do credor.
Exemplo hipotético: empréstimo para reforma
Durante o casamento em comunhão parcial, um dos cônjuges pega empréstimo de R$ 40 mil em seu nome para reformar o apartamento do casal. Na separação de fato, ainda restam R$ 24 mil. Contrato, notas fiscais da obra e transferências mostram que o dinheiro beneficiou a família, então o saldo tende a ser considerado comum: cada um suportaria R$ 12 mil na partilha.
Se os dois acordarem que quem ficou no imóvel paga todo o saldo, o banco continua podendo cobrar quem assinou. Caso a pessoa designada deixe de pagar e o titular quite a dívida, ele pode cobrar o reembolso do ex com base no acordo.
Compare com um empréstimo feito três meses depois da separação de fato, usado num curso só de um deles: data e destino levam, em regra, à conclusão oposta.
Cuidados antes de assinar a partilha
- Liste cada dívida no acordo, com credor, contrato, saldo e quem paga, em vez de expressões genéricas.
- Preveja o descumprimento: o que acontece se quem assumiu não pagar. O acordo homologado pelo juiz é título executivo judicial, e a escritura pública de divórcio é título executivo extrajudicial (arts. 515, II e III, e 784, II, do Código de Processo Civil).
- Combine prazo para tirar o nome do outro de contratos e garantias, quando houver concordância do credor.
- Não assine quitação baseada só em promessa de pagamento futuro.
- Não pare de pagar por conta própria porque o outro assumiu: negativação e juros recaem sobre quem está no contrato.
Se depois do divórcio surgir dívida ou bem que ficou fora da partilha, pode ser caso de sobrepartilha.
Perguntas frequentes
Toda dívida do casamento é dividida?
Não. Regime, finalidade, data e benefício precisam ser examinados. Dívida pessoal ou anterior à união, em regra, fica com quem a fez.
O divórcio tira meu nome do financiamento?
Não. Só o credor pode liberar um devedor, com consentimento expresso e, em geral, novo contrato.
Posso parar de pagar porque o outro assumiu a dívida?
Não é recomendável. Perante o banco, quem assinou continua responsável. O acordo serve para cobrar o reembolso do ex.
Dívida feita antes do casamento vira comum?
Na comunhão parcial, não, salvo se tiver revertido em proveito do casal. Na comunhão universal, há exceções para os preparativos do casamento e o proveito comum.
E se eu descobrir uma dívida escondida depois do divórcio?
Avalie a data, o destino do dinheiro e quem é cobrado. Ela pode ser discutida em sobrepartilha ou em ação própria, conforme o caso.
Negocie com o mapa completo
A advogada Lidiane Sousa Araújo atua em divórcio e partilha em Brasília e em Direito de Família. Leve contratos, extratos, faturas e a data da separação de fato para separar patrimônio comum, obrigações pessoais e direitos de terceiros.
Fontes e atualização
Legislação e fontes oficiais conferidas em 4 de outubro de 2026. A aplicação das regras depende dos fatos e do procedimento.
- Código Civil, arts. 299, 1.643, 1.644, 1.647, 1.649, 1.659, 1.663, 1.664, 1.666, 1.668, 1.677, 1.688 e 1.725
- Código de Processo Civil, arts. 515, 784 e 790
- STJ, Súmula 332
- STJ, separação de fato e fim do regime de bens
- TJDFT, dívidas e bens comuns
Conteúdo educativo da Equipe de Redação Sousa Araújo, elaborado com apoio de IA e conferência das fontes indicadas. Não substitui análise jurídica individual. Exemplos são hipotéticos; fotografias são ilustrativas e não representam clientes ou equipe.

Escrito por Equipe de Redação Sousa Araújo
Produção e organização editorial. Conheça a equipe e os artigos

 3 de novembro de 2026
 2 de novembro de 2026
 1 de novembro de 2026